

从年销76万台到月销1台!雪佛兰停售不是终点:合资品牌淘汰赛,才刚刚进入深水区
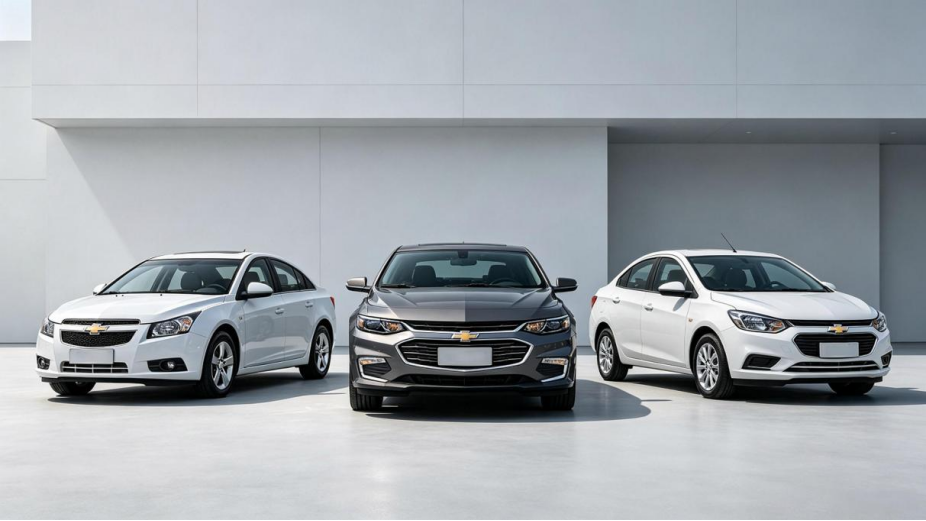
近日,“雪佛兰停止在华销售新车” 的消息刷屏,唤醒了无数人关于“金领结” 车标的汽车记忆。科鲁兹、迈锐宝、赛欧…… 这些曾陪伴无数中国家庭迈入有车时代的经典车型,如今正以一种近乎安静的方式,告别中国新车零售赛道。
停售真相:不是退出中国,是“内销转出口”
针对停售传闻,通用汽车很快官方证实:上汽通用将继续在国内生产雪佛兰车型,但产品将转向探索美国以外的海外市场机遇。
核心信息可以拆解为两层:
生产端保留:上汽通用的工厂、生产线与供应链体系保持运转,不会停产;
销售端转向:国内市场逐步停售,品牌核心重心转向出口,未来中国制造的雪佛兰将主要销往东南亚、拉美等海外市场。
对于车主最关心的售后问题,官方也明确回应:售后服务体系将持续运营,现有车主的保养、维修、质保等权益不受影响。准确来说,雪佛兰不是“退出中国”,而是 “新车不再在中国销售”。
但终端市场的现状远比官方表述更严峻。目前雪佛兰在北京、重庆、湖北、海南等多个省市已无独立经销商;品牌各大社交账号已停更超过一年半,官方微博最后一条动态停留在 2025 年 1 月,官方公众号末次更新在 2025 年 2 月;自 2024 年 4 月探界者 Plus 上市后,雪佛兰已有超 20 个月未在国内推出全新车型。
巅峰滑落:三缸机是转折点,却不是唯一“死因”
雪佛兰的溃败并非一日之寒,其命运的伏笔早在高光时刻就已埋下。
2005 年雪佛兰正式进入中国,恰逢合资品牌黄金年代。10-15 万元家用轿车市场几乎被合资品牌垄断:科鲁兹凭运动造型与扎实操控成为年轻人的第一台车,单月销量最高突破 2.8 万辆;迈锐宝站稳中型车市场,成为不少家庭的升级选择;赛欧将购车门槛拉至 10 万以下,圆了无数普通家庭的轿车梦。
2014 年,雪佛兰在华年销量达到 76.7 万辆的巅峰,全国经销商近千家,金领结车标遍布大街小巷。
转折点出现在 2018 年。通用全球推行三缸发动机战略,雪佛兰主力车型几乎全部换装三缸动力。这一决策在欧美市场反响尚可,却在中国遭遇滑铁卢 —— 中国消费者对三缸机接受度极低,“抖动、廉价、动力弱” 的标签贴上后,销量迅速跳水。2019 年雪佛兰年销量跌至 41 万辆,近乎腰斩。
即便后续通用紧急回调,2020 年前后将主力车型换回四缸机,但口碑崩塌已成定局,消费者用脚投票,销量再也没能回到巅峰。
内外夹击:燃油车时代的优势,全成了包袱
三缸机只是下滑的开端,后续市场与体系的双重挤压,让雪佛兰彻底跟不上中国市场的节奏。
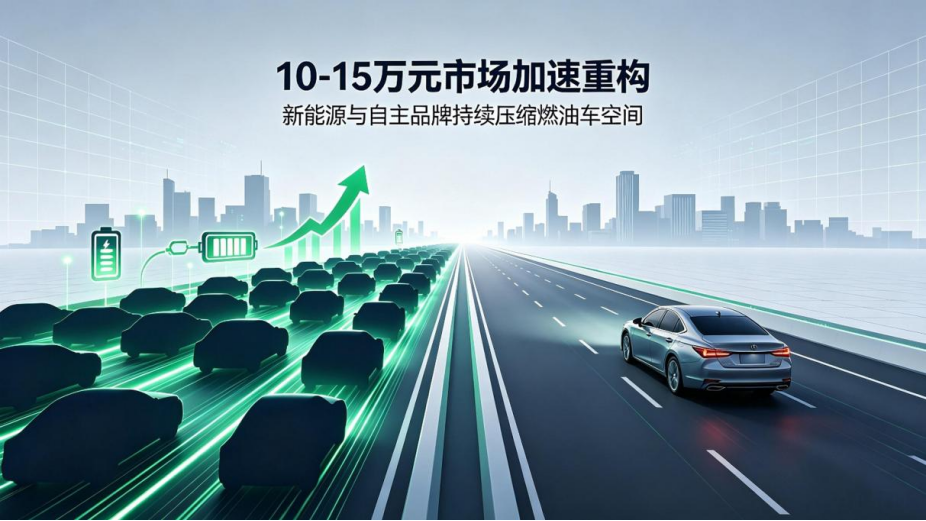
外部环境天翻地覆。自主品牌快速崛起,比亚迪、吉利、长安等品牌在 10-15 万元价格带密集推出高性价比车型,配置、空间、价格全面碾压合资燃油车;新能源汽车爆发式增长,电动车快速蚕食燃油车份额,而雪佛兰在电动化布局上几乎空白,唯一的纯电车型畅巡销量可以忽略不计。
产品迭代全面落后。迈锐宝 XL、探界者等主力车型多年未换代,设计、配置、智能化水平逐渐脱节于中国市场节奏。曾经赖以生存的 “成熟技术 + 国际品牌”,慢慢变成了 “传统动力 + 过时智能体验”,再也支撑不起品牌溢价。
内部竞争雪上加霜。别克品牌持续降价下探,英朗、威朗的价格区间与雪佛兰高度重叠。同等预算下,消费者往往会选择品牌力更强的别克,雪佛兰在合资体系内部的定位愈发尴尬。
销量随之一路滑坡:2022 年、2023 年销量分别为 20 万辆、16.9 万辆,较巅峰下跌超七成;2024 年全年销量仅剩 5.27 万辆,同比暴跌七成多,跌破行业 “年销 10 万辆” 的生存红线;2025 年全年挂牌销量仅 8746 辆,月均不足 800 台;2026 年 1-6 月累计销量仅 36 辆,6 月单月销量仅 1 台,在所有汽车品牌中垫底。
向上突围失败:道朗格没讲通高端故事
向下打不过自主品牌,雪佛兰也曾尝试向上突围,走小众高端路线。
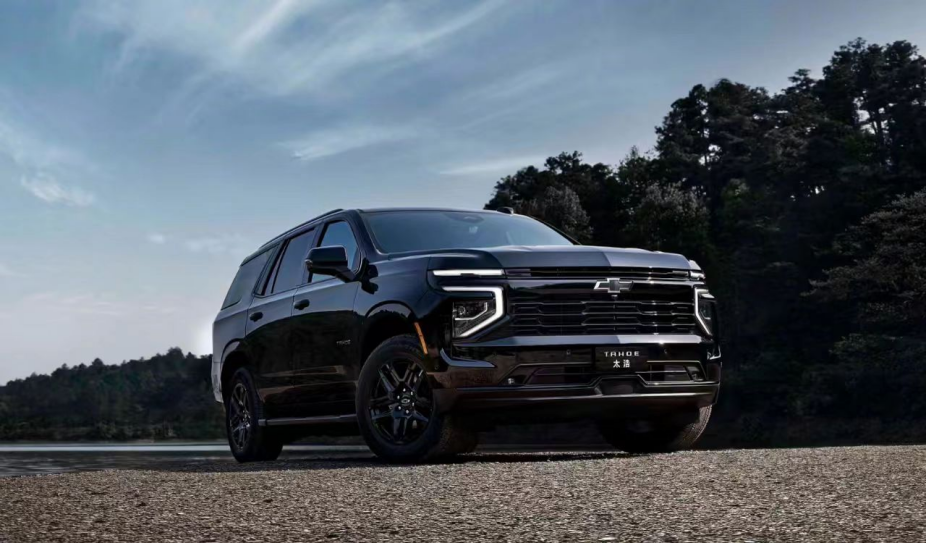
2022 年通用推出高端进口车平台道朗格,计划引入雪佛兰、GMC、凯迪拉克的高端特色车型,试图避开竞争激烈的 10 万元级市场,从小众高利润的进口大车中寻找机会。2024 年上海首家道朗格品牌中心开业,主打起售价 64.8 万元的雪佛兰 TAHOE 太浩,想向市场讲述雪佛兰的美系硬派与性能文化。
但这条路同样走不通。
一方面,中国硬派越野市场已被自主品牌用插混、增程技术重新定义,纯电通勤、智能座舱、辅助驾驶、外放电等功能成为用户刚需,纯燃油的美式大车在日常使用场景中优势不明显,庞大车身还带来通行、停车难题;另一方面,雪佛兰在中国深耕二十年的平价品牌形象根深蒂固,一枚金领结车标很难支撑起六七十万元的售价,品牌认知出现严重断层。
独立的高端渠道也带来了极高的运营成本。数据显示,2024 年雪佛兰科尔维特、太浩与 GMC 育空等进口车型在华合计销量仅 75 辆;2025 年 5 月,通用便确认重组道朗格进口业务,门店扩张计划停止,高端突围宣告失利。
向下拼不过成本与智能化,向上撑不起品牌溢价,雪佛兰在中国市场陷入了进退两难的死局。
转向出口:合资 2.0 时代的全新分工
就在雪佛兰停售消息传出三天前,上汽集团与通用汽车正式签署合资续约协议,将合作期限延长 20 年至 2047 年。根据规划,到 2030 年双方将推出至少 30 款新能源车型,资源核心聚焦别克与凯迪拉克品牌。
通用的战略意图十分清晰:在华资源向高端品牌倾斜,雪佛兰则被重新定位为“出口品牌”,依托中国制造基地服务全球市场。
这笔账并不难算:上汽通用供应链成熟、中国制造成本优势显著,闲置产能用来生产出口车型,避免资源浪费;且出口路径已经跑通——2024 年雪佛兰出口销量达 17159 辆,2025 年出口 15917 辆,出口量已正式超过国内销量。
从通用的视角看,雪佛兰不是被放弃,而是完成了角色切换:从中国市场的零售品牌,变成以中国为制造基地的全球出口品牌。
这背后更是合资模式的迭代。过去第一代合资是“把全球车型引进中国”,解决中国家庭 “有没有车” 的问题;如今进入合资 2.0 时代,合作变成双向奔赴 —— 通用输出全球标准与渠道资源,中国的研发、制造与供应链能力反哺全球市场。雪佛兰正是这套全球分工里的载体:同一套中国技术底座,借助不同品牌切入不同区域市场,多品牌战略从国内纵向梯队,转向全球横向分工。
金领结的退场,不是合资品牌淘汰赛的终点,而是新一轮洗牌的开始。在中国汽车市场的剧烈变革中,没有永远的王者,也没有躺赢的席位。从引进来到走出去,雪佛兰的命运转折,既是一个品牌的起落,也是整个合资汽车行业格局重塑的缩影。

- 2026-08-11
- 2026-08-04
- 2026-07-21
- 2026-07-13
